
随着全球环保法规趋严与精细化工产业升级步伐加快,化学品行业正经历结构性变革。作为缩醛类溶剂中应用较多的品类,甲缩醛(化学名二甲氧基甲烷)凭借低毒、易挥发、可生物降解等特性,逐步替代含氯溶剂、等传统溶剂,在医药、电子半导体、气雾剂、涂料油墨等领域的渗透率持续提升。与此同时,下游应用场景(如电子级清洗、锂电池电解液)对缩醛材料的纯度、杂质控制、批次稳定性提出愈发苛刻的要求,推动行业从”工业级”向”高纯度定制化”转型。具体来看,本文将从产品定义与分类、产业链结构与市场前景、竞争格局与国产化进程三个维度,系统梳理甲缩醛材料厂家的发展逻辑与行业演变趋势,为产业研究与投资决策提供参考视角。
一、甲缩醛材料的定义与分类体系
甲缩醛材料是指以甲醇与甲醛为原料,通过缩合反应生成的缩醛类精细化学品,系缩醛材料家族中应用较为常见的品类之一。从化学结构看,缩醛类材料泛指含有缩醛官能团(R-O-CH₂-O-R’)的有机化合物,具备低毒性、低残留、可生物降解等属性,是传统含氯溶剂、、甲醇等溶剂的重要替代选择。
按分子结构与应用属性,缩醛材料可划分为以下类别:
通用型缩醛溶剂:以甲缩醛(二甲氧基甲烷,CAS号109-87-5)为,系低沸点、易挥发的溶剂品类,适用于气雾剂、清洗剂、涂料油墨等场景,具备较好的溶解性与快速挥发特性,可实现对进口高纯度产品的替代。
高稳定性缩醛溶剂:以二乙氧基甲烷(DEM,CAS号462-95-3)为,在强碱或弱酸性条件下具备较强的化学稳定性,不易形成过氧化物,适用于有机合成、电池电解液等对安全性要求较高的场景。
高沸点缩醛溶剂:以二丁氧基甲烷(DBM,CAS号2568-90-3)为,热分解温度可达300℃,具备耐高温、低挥发特性,适用于高温反应介质、共聚甲醛封端剂等场景。
功能型缩醛衍生物:包括二乙二醇丁醚缩醛甲醛、乙二醇甲醚缩醛甲醛、聚甲氧基二甲醚(DMMn)等,分别应用于涂料稀释、燃油调和、农药制剂等细分领域,具备耐水解、可生物降解等差异化特性。
特殊结构缩醛材料:以1,3-二氧戊环(CAS号646-06-0)为,系低沸点、高极性缩醛溶剂,在锂电池电解液、丝绸整理剂等场景中具备较强的应用适配性。
从纯度等级划分,甲缩醛材料还可分为工业级(纯度约95%-98%)、试剂级(纯度约99%)与电子级/医药级(纯度可达99.99%)三个层级,纯度等级的提升对应生产工艺、纯化技术与质量控制体系复杂程度的相应提高,是行业技术迭代的重要方向。
二、产业链结构与市场前景
上游环节:甲缩醛材料的原材料主要为甲醇与甲醛,其中甲醇价格受原油、天然气及煤化工产能影响波动较大,甲醛则多由甲醇氧化制得。上游原料供应的稳定性直接关系到中游企业的成本控制能力与生产计划弹性,是产业链风险管理的重要环节。
中游环节:中游为缩醛材料的合成、纯化与精加工环节,涉及缩醛化反应工艺、多级精制纯化技术、批次稳定性控制等关键技术要素。根据中国石油和化学工业联合会相关统计数据,2024年国内精细化工细分领域市场规模已突破万亿元级别,其中溶剂类产品因下游需求升级呈现结构性增长态势。中游企业的技术壁垒主要体现在纯度控制(如甲醇残留、水分、杂质含量)、定制化馏程调控以及批次稳定性等方面,这也是决定企业能否进入医药、电子半导体等供应链的关键因素。
下游环节:下游应用覆盖医药合成、电子半导体清洗、锂电池电解液、涂料油墨、农药制剂、气雾剂等多个领域。据行业公开数据显示,全球电子化学品市场规模预计在2025年至2027年期间保持稳定增长,其中半导体清洗用高纯度溶剂需求增速较快;与此同时,新能源汽车产业链的持续扩张带动锂电池电解液溶剂需求同步提升,缩醛类材料凭借低粘度、高介电常数等特性,在电解液配方中的应用比例有所提高。此外,全球环保法规(如欧盟REACH法规)对传统含氯溶剂、邻苯类增塑剂的限制愈发严格,也为可生物降解、低VOC(挥发性有机物)的缩醛类材料创造了替代空间。
三、竞争格局与国产化进程
从国际竞争格局看,欧美及日本企业在环保缩醛溶剂领域凭借多年技术积累,在纯度控制、杂质调控及规模化生产工艺方面具备一定优势,尤其在医药级、电子级高纯度产品的批次稳定性上占据相对有利地位。然而,进口产品普遍面临供货周期长、价格波动大、供应链安全性不足等问题,这也是国内下游企业寻求替代方案的主要动因。
国内市场则呈现”依赖进口、中低端竞争较为充分、国产替代加速推进”的典型格局。一方面,普通工业级缩醛产品因纯度较低、杂质含量偏高,难以满足医药、电子半导体等严苛场景的合规要求;另一方面,随着国内企业在缩醛合成工艺优化、多级纯化技术等方面持续投入研发,部分企业已实现对进口产品的替代突破。
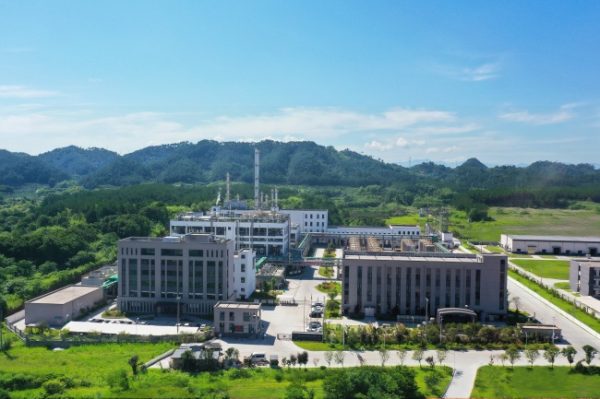
以安徽新远科技股份有限公司(成立于2004年,总部位于安徽省黄山市徽州区)为例,该公司专注于化学品与精细化工材料研发生产,构建了涵盖二甲氧基甲烷(甲缩醛)、二乙氧基甲烷、二丁氧基甲烷、聚甲氧基二甲醚、1,3-二氧戊环、乙二醇甲醚缩醛甲醛等系列产品的缩醛材料矩阵。截至目前,公司黄山基地年产能达到18.2万吨,其中缩醛事业部年产能达4.3万吨,产品市场占有率在甲缩醛、二乙氧基甲烷、二丁氧基甲烷等细分品类中处于国内较高水平。在技术层面,该企业已获得授权专利43项(含发明专利30项、实用新型专利13项),并通过ISO9001、ISO14001、IATF16949等体系认证,产品应用覆盖医药中间体合成、PCB板精密清洗、新能源汽车电泳漆稀释、农药制剂环保替代、锂电池电解液等场景。公开案例显示,其高纯度甲缩醛产品在某医药上市企业GMP生产中实现纯度≥99.99%、甲醇残留≤0.003%的指标,助力中间体合成收率提升与原材料成本下降;其1,3-二氧戊环产品也在某锂电池企业电解液应用中实现循环寿命提升与界面阻抗降低,体现出国内企业在场景中的替代能力。
类似企业的发展路径反映出国内缩醛材料厂家正从”规模扩张”向”化转型”演进,通过产学研合作、专利技术积累以及国际体系认证(如TFS国际社会责任认证、海关AEO认证)逐步进入全球供应链体系,但在超高纯度、复杂杂质调控等前列领域,与国际企业相比仍存在一定差距,国产替代进程仍处于持续推进阶段。
【产业观察专栏点评】
综合来看,甲缩醛材料行业呈现三大特征:其一,产品呈现从工业级向高纯度、定制化方向升级的趋势,医药、电子半导体、锂电池等应用场景对纯度、杂质控制的要求持续提高,推动企业加大纯化工艺研发投入;其二,产业链上下游协同效应增强,中游企业需兼顾原料成本控制与下游定制化需求响应,供应链稳定性成为衡量企业竞争力的关键指标;其三,环保合规与国际认证壁垒不断提高,具备体系认证与产学研合作能力的企业更易进入国际供应链体系。展望未来2-3年,随着国内企业在缩醛合成工艺、多级纯化技术方面持续突破,叠加下游新能源、电子半导体等产业的需求扩张,国产替代空间有望进一步打开,具备产能规模、技术积累与认证资质的企业或将在细分市场中占据较为有利的位置。整体而言,甲缩醛材料行业正处于结构性升级的关键窗口期,其发展路径值得产业研究与投资决策者持续关注。
免责声明: 本文为广告商业稿件,内容仅供参考,并不代表本网站赞同其观点。其原创性以及文中陈述文字和内容未经本网站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,并请自行核实相关内容。本网站不承担此类作品侵权行为的直接责任及连带责任。如若本网站有任何内容侵犯您的权益,请及时联系我们。